希音上市首份财报:增收不增利,快时尚消费者如何看
希音公布上市后首份中期财报,2026上半年净收入201亿美元,但经调整净利润仅4.99亿美元,同比下滑明显。本文解读利润雪崩背后的原因,并拆解对普通消费者买买买的影响:短期购物车不会涨价,但平台增长逻辑可能变化,选品和比价策略需要更新。
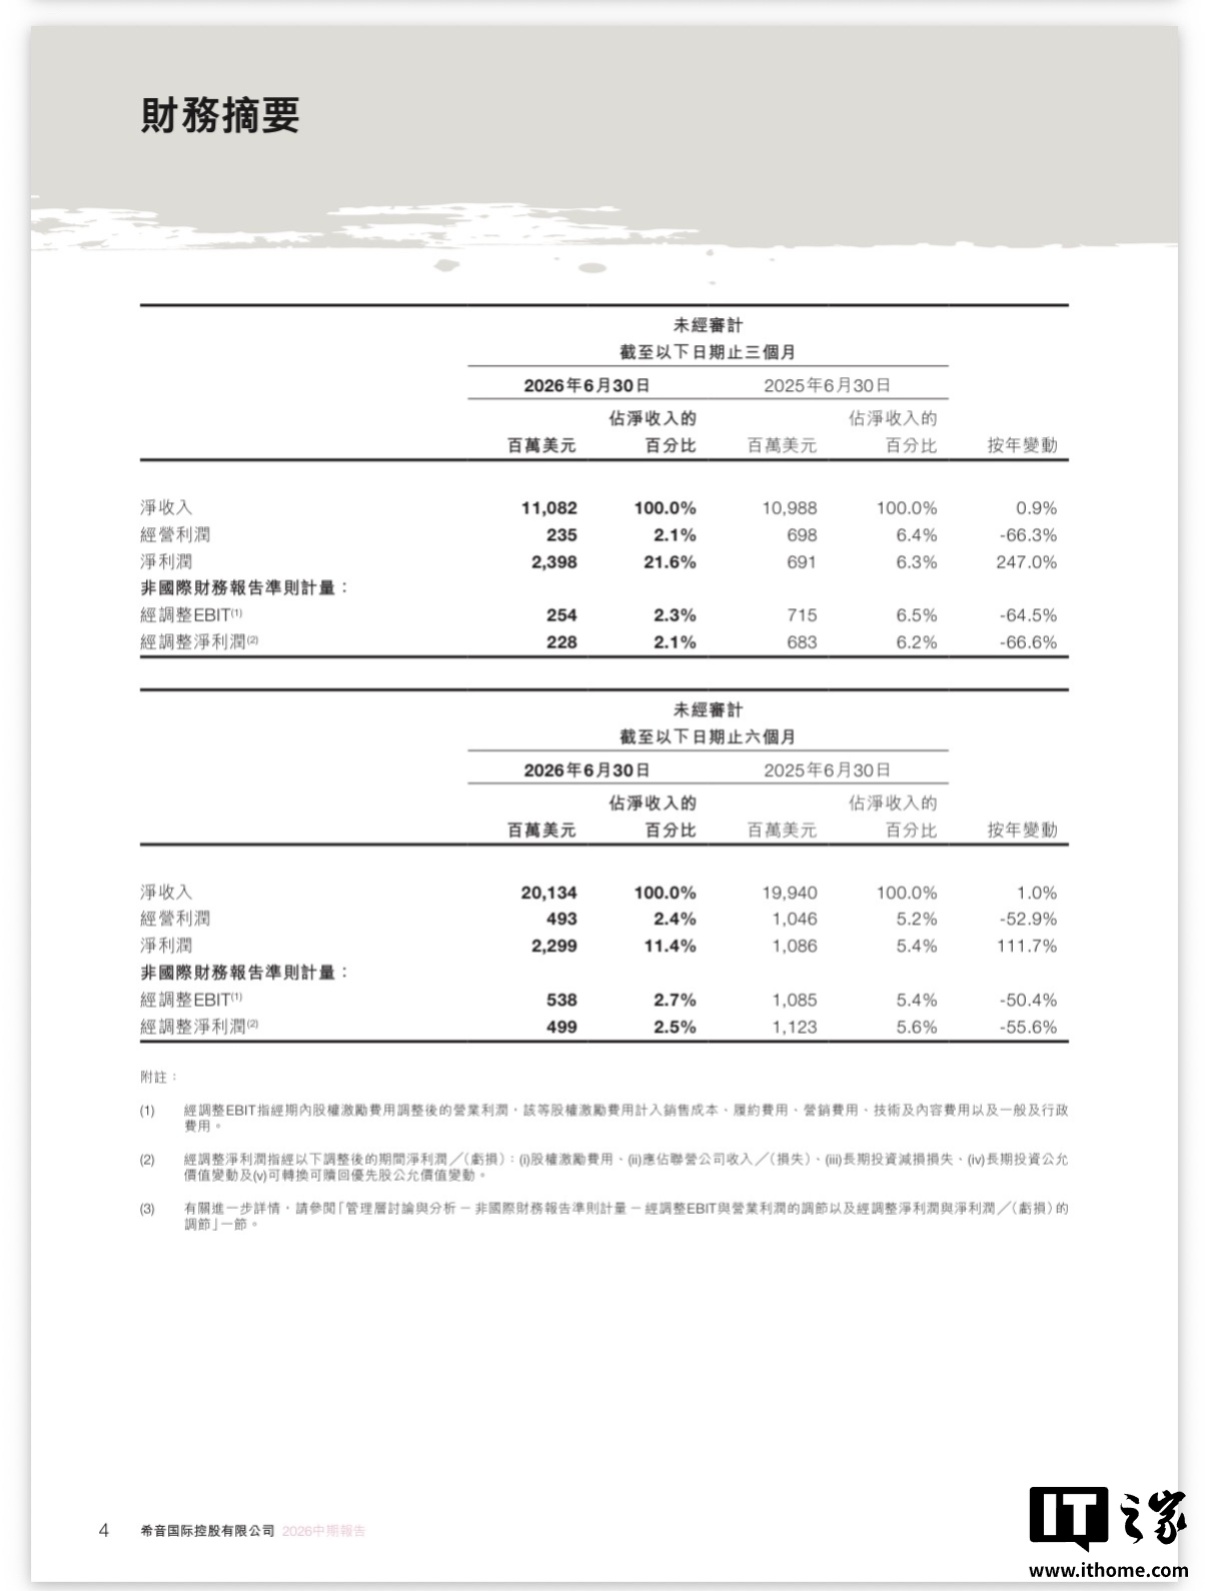
非常在线9月29日消息,希音(SHEIN)今日公布了上市以来首份未经审计中期业绩。数据显示,2026年上半年净收入201亿美元,同比增长1.0%;总订单量5.49亿单,同比增长6.4%。但经调整净利润仅为4.99亿美元,占净收入2.5%,经营利润4.93亿美元,同比下降52.9%。这份成绩单折射出快时尚巨头在规模扩张与成本压力之间的艰难平衡。
**核心财务解读**
先看关键节点数据:第二季度净收入110.82亿美元,同比微增0.9%;订单量2.98亿单,同比增长7.6%,增速优于上半年整体。然而,经调整净利润率收窄至2.1%,经调整EBIT 2.54亿美元,同比大跌64.5%。一边是订单量和活跃用户数(截至2026年6月30日的十二个月,活跃客户2.91亿,上年同期2.54亿)保持增长,另一边是盈利能力显著下滑。
**利润下滑真正原因**
希音官方解释是中东地缘局势引发油价和运费急涨,公司选择主动吸收这部分暂时性成本,未转嫁给消费者。从经营逻辑看,这意味着平台EMS、专线物流等履约环节的投入在Q2显著攀升。对消费者而言,这短期是个好消息:你的购物车没有被额外加价。但供应链成本的黏性不容忽视,若油价与运价持续高企,后续定价策略仍存变数。
**谁该关注这份财报**
核心关注人群是希音高频消费者(月均多次下单)和即将在平台上做秋冬换季采购的用户。你需要留意的不是股价涨跌,而是平台在履约上的稳定性变化。对偶尔下单的普通买家来说,此次财报的影响指数较低,你的核心体验(服装款式、价格带设计)短期内不会因利润率收窄而产生质变,但需关注物流时效的潜在波动。
**不适合谁**
不适合想通过单季财报寻找"希音将涨价"或"希音将大促"等明确信号的人。财报细节中并未披露具体品类的价格趋势,也未給出对未来利润率的指引。单纯根据这份报告去推测平台促销节奏是无效的。
**同类对比与观察窗口**
横向看,同处快时尚电商赛道的主要玩家也都面临类似的运输成本与获客焦虑。行业通识是,拼低价与拼物流速度的模式已行至边际瓶颈,头部平台正在测试更宽的品类边界。希音此次披露的品牌拓展(自有品牌MUSERA、Aloruh,以及合作品牌KIZN、Baby Phat等)正是其探索增长的佐证。AiiRZ第二季度订单量同比增长超50%,显示平台对设计师、泛时尚品类合作模式的复用能力在加强。
**给消费者的实操建议**
第一,持续使用平台现有机制触发析价——小额凑单包邮、新品临期折扣、积分抵扣券照常用,公司为保住订单增速会让利通道在短期内保持通畅。第二,留意站点商品价格的区域分化,在财报发出前后两个月内,不同站点的价格梯度可能因物流成本排序变化而出现调整,建议大件轻奢品类(礼服、外套、鞋包)同款多站点比价。第三,中东航线冲击导致的部分海运费溢价可能渗透到热门秋冬品物流周期,估价商品的送达时间需留出30%的余量。
**避坑提醒与风险控制**
不建议因为看到"订单量增长6.4%"就大量囤货。财报中各业务线的成熟度不一,部分特定品类的周转可能减慢。极端情况下,利润率的大幅压缩会触发平台更为克制(保守)的清仓节奏,上一季正价商品在季中转折点的折扣幅度可能变大,但也可能更早断码。比较合理的策略是:战略性忍住首周新款的大部分,等待上新第2-3周窗口的长尾剩余货报价到达心理价位再购入经典百搭款式,同时回避没有携带商品参数、纯氛围图的高客单新品类。
希音这份财报映射出的不是单一公司的疾速奔跑,而是整个快时尚跨境供应链正在重新定价"速度"与"利润率"之间的关系。对站在消费终端的我们来说,保持觉知,不依赖单一渠道进行大额决策,始终是长期准则——这种建立在信息差之上的消费纪律,可能比任何单词茶叶蛋券更实用。全篇给付的判断核心就是:短期内你的鞋柜不会被涨价浪潮淹没;但从长秋的视角,掌握这一季度的平台动向与行业淘金密度,是每个人为自己消费权益落下可靠的坐标。